
Una correduría no pierde clientes por no venderles: los pierde por no avisarles. La póliza de hogar vence el día 14, la carta de la compañía llega con una subida de prima, el cliente mira un comparador y se va sin que nadie de la oficina se enterara de que ese vencimiento existía. Mientras tanto el mismo cliente tiene el coche con vosotros y nadie le ha ofrecido nunca el hogar. Eso no es un problema de carácter comercial, es un problema de cartera: nadie tiene delante la lista de lo que vence el mes que viene.
Esto lo escribe Clientify, que vende un CRM y aparece en la lista. Lo llevo como puedo defenderlo: los precios están consultados en las páginas oficiales en 2026, digo qué hace bien cada herramienta aunque no sea la nuestra y digo también cuándo no elegirnos. Y hay algo que conviene aclarar antes de la lista, porque si no sobra todo lo demás: un CRM no sustituye al programa de gestión de pólizas de la correduría.
¿Qué es lo que un CRM no hace en una correduría?
El software de gestión de una correduría, lo que en el sector se llama el programa de cartera, es el que guarda la póliza con su número, sus recibos, sus coberturas y sus siniestros, y el que habla con las compañías. Eso un CRM no lo hace, y ninguna herramienta de esta lista lo hace.
Lo que hace un CRM es la otra mitad del negocio: captar al que pide un presupuesto, no perderlo mientras compara, avisar de la renovación antes que el comparador y vender el segundo ramo al que ya es cliente. Si cambias tu programa de cartera por un CRM, te quedas sin recibos. Si solo tienes programa de cartera, estás renovando a mano y no estás captando.
| Lo que necesitas | Qué significa en una correduría |
|---|---|
| Fecha de vencimiento en la ficha | Un campo propio por cada ramo contratado, para poder buscar por él y no dentro del número de póliza |
| Aviso automático de renovación | La tarea y el mensaje que salen sesenta días antes sin que nadie se acuerde, que es donde se retiene la cartera |
| Ramos contratados como etiqueta | Sacar en diez segundos quién tiene auto y no tiene hogar, que es la venta cruzada de verdad |
| WhatsApp con el historial en la ficha | El presupuesto que se pide por WhatsApp deja de vivir en el móvil de una persona |
| Campañas por ramo | Mandar la comunicación de salud solo a quien tiene salud, sin exportar a otra herramienta |
| Consentimiento y bajas | Guardar cuándo y cómo te dio permiso cada cliente, y que la baja se respete sola en todas las campañas |
| Firma electrónica | El mandato y el cuestionario firmados sin que el cliente venga a la oficina |
¿Cómo comparé los siete?
Miré siete herramientas que publican su precio en una página pública y que una correduría pequeña o mediana puede contratar sin pasar por un comercial. Para cada una comprobé cuatro cosas: si puedes guardar la fecha de vencimiento de cada póliza y disparar un aviso con ella, si el WhatsApp del cliente entra en su ficha, si puedes mandar una campaña a un ramo concreto sin exportar a otra herramienta y qué pagas de verdad con cinco personas en la oficina.
Los precios son de lista, con pago anual, impuestos aparte y leídos en 2026. Hay una herramienta que no publica en euros y va en su propia tabla, porque aquí no se convierten divisas.
Los 7 mejores CRM para corredurías de seguros
1. Clientify
Un CRM con marketing dentro: campos propios para la fecha de vencimiento y el ramo, automatizaciones que se disparan con esa fecha, WhatsApp profesional con la conversación en la ficha, campañas segmentadas por ramo y firma electrónica para el mandato y el cuestionario. Es la opción cuando quieres que el aviso de renovación salga solo y la venta cruzada deje de depender de que alguien se acuerde.
Cobra una cuota de cuenta más los usuarios, así que con una oficina de cinco personas está en la parte alta de la tabla. Con dos personas y sin campañas, es caro para lo que vas a usar.
2. HubSpot
El más potente en informes y el que mejor escala si la correduría tiene varias oficinas y quiere ver el embudo por cada una. Sus herramientas gratuitas aguantan hasta dos usuarios, y eso para un corredor que empieza es mucho.
El detalle importante es el salto de plan: lo que de verdad automatiza marketing está en Professional, que en la página oficial figura a 90 € por licencia y mes. Entre el plan de entrada y ese salto hay una distancia que conviene mirar antes de empezar.
3. Pipedrive
El mejor embudo visual de la lista y el que menos resistencia genera en una oficina donde nadie ha usado un CRM nunca. Para seguir presupuestos pedidos y pendientes de respuesta va sobrado, y sus recordatorios por fecha sirven perfectamente para los vencimientos.
Las campañas de email son un producto aparte que se contrata además del CRM, y el WhatsApp va por integración de terceros. Si tu idea es avisar de renovaciones por email masivo, acabarás pagando dos cosas.
4. Zoho Bigin
El más barato con el que se puede trabajar en serio: 7 € por usuario y mes en su plan de entrada, con un plan gratuito para un usuario. Tiene embudos, tareas y campos personalizados, que es casi todo lo que necesita una correduría de dos o tres personas para ordenar la cartera comercial.
El email marketing está en otro producto de la misma casa, Zoho Campaigns, y se contrata y se gestiona por separado. Es un CRM honesto que no finge ser una suite de marketing.
5. monday CRM
Es una plataforma de trabajo a la que le han puesto un CRM encima, y eso en una correduría tiene una ventaja concreta: además del embudo de ventas puedes montar el tablero de siniestros abiertos o el de documentación pendiente de cada cliente, con responsables y fechas.
En cambio, el marketing por email no es lo suyo y el WhatsApp necesita integración. Como gestor de tareas de la oficina es el mejor de la lista; como herramienta para captar y renovar, no.
6. Freshsales
Un CRM comercial equilibrado, con teléfono integrado y seguimientos razonables desde el plan de entrada, a 9 € por usuario y mes. Si en tu correduría se vende mucho por teléfono y quieres que las llamadas queden registradas en la ficha sin pagar un aparte, mira esta.
No tiene plan gratuito permanente, así que la decisión hay que tomarla durante la prueba. Sus funciones de marketing crecen por plan y por complementos, y eso hay que sumarlo.
7. Bitrix24
El único de la lista que cobra por empresa y no por usuario, lo que lo hace distinto cuando en la oficina hay gente que necesita entrar pero no vende: administración, tramitación, siniestros. Su plan de entrada ya incluye cinco usuarios y trae además intranet, tareas y documentos.
Dos avisos. El primero, que publica su tarifa en dólares, también en su web en español. El segundo, que el email marketing está en su plan Professional y no en los de abajo.
Los que no están y por qué
Falta el software vertical de correduría, el que gestiona pólizas, recibos y conexión con compañías. No está porque no compite con esto: hace otra cosa, y lo normal es tener los dos, con el CRM delante captando y renovando y el programa de cartera detrás con las pólizas. Tampoco publican tarifa en una página pública, se negocia por correduría y por número de pólizas, así que no habría podido comparar precios sin inventarlos.
Falta también el software de agencias de seguros anglosajón que aparece en cualquier búsqueda en inglés, del tipo de Applied Epic o NowCerts. Está pensado para el mercado estadounidense, su precio no es público y en España te deja solo frente a la conexión con las compañías.
Falta el CRM que te impone la compañía cuando trabajas como agente exclusivo. Si tu caso es ese, úsalo para lo que exige el contrato de agencia y asume que no vas a poder sacar de ahí tu cartera para hacer marketing propio. La comparativa de arriba es para corredurías que son dueñas de su cartera.
| Herramienta | Plan de entrada | Cinco personas, al mes | Cómo cobra | Avisos por fecha | Campañas de email | |
|---|---|---|---|---|---|---|
| Zoho Bigin | Express7 € por usuario | 35 € | Por usuario | BásicosTareas y recordatorios | AparteEn Zoho Campaigns | Básico |
| HubSpot | Starter7 € por licencia | 35 € | Por licencia | Según planLos flujos potentes están en Professional, a 90 € por licencia | Según plan | Según plan |
| Freshsales | Growth9 € por usuario | 45 € | Por usuario | SíCon teléfono integrado | Limitado por plan | Básico |
| monday CRM | Básico9 € por usuario | 45 € | Por usuario | Por automatizaciónLos flujos crecen por plan | Aparte | Por integración |
| Pipedrive | Lite14 € por usuario | 70 € | Por usuario | SíActividades con fecha | AparteLas campañas son un complemento | Por integración |
| Clientify | Cuenta39 € con un usuario y 1.000 contactos | 99 €39 + 4 × 15 | Cuenta más usuarios | SíAutomatizaciones disparadas por la fecha de vencimiento | Dentro1.000 contactos de marketing incluidos | ProfesionalHasta cinco canales; lo de Meta va aparte |
Y la que no publica en euros, en su propia tabla:
| Bitrix24 | Al mes, por empresa | Usuarios incluidos | Campañas de email |
|---|---|---|---|
| Basic | 49 US$ | 5 | No |
| Standard | 99 US$ | 50 | No |
| Professional | 199 US$ | 100 | Sí |
Dónde encajamos nosotros en una correduría
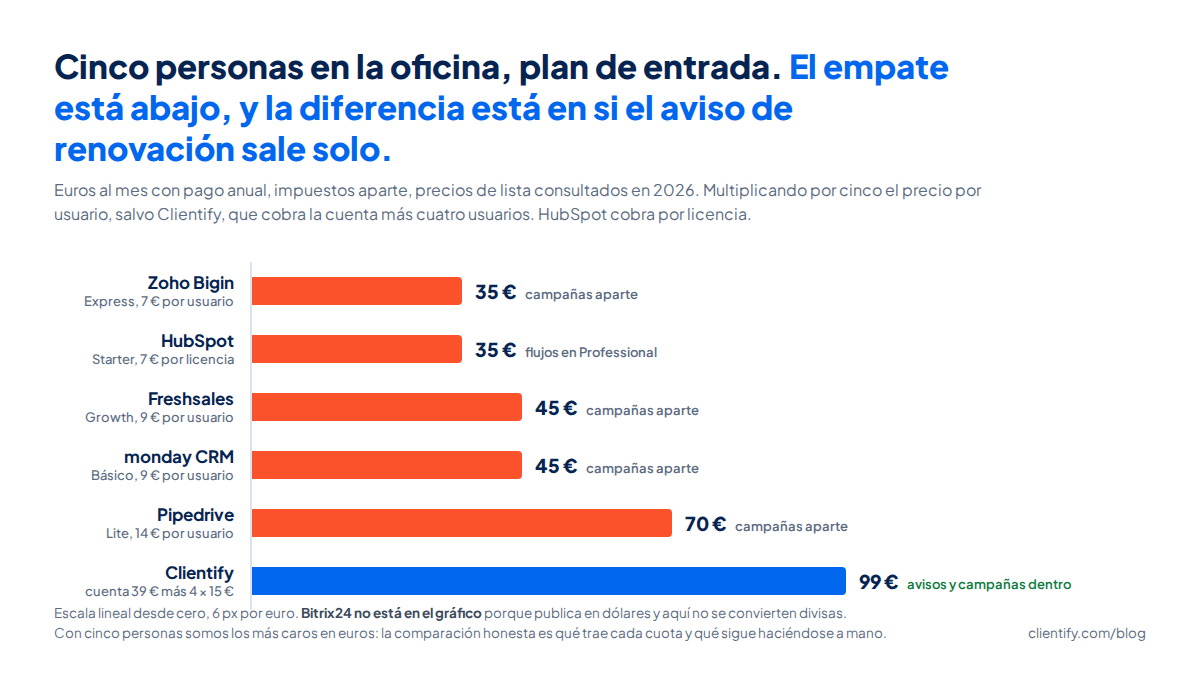
Con cinco personas somos los más caros de la tabla en euros: 99 € al mes con pago anual, que son la cuota de cuenta de 39 € más cuatro usuarios a 15 €. Sesenta y cuatro euros por encima de Zoho Bigin y de HubSpot Starter.
Lo que compras con esa diferencia es que el vencimiento trabaje solo: la fecha de cada póliza en un campo de la ficha, una automatización que dispara el aviso sesenta días antes, la campaña al ramo que te interesa sin exportar nada, el WhatsApp del cliente en su historial y la firma del mandato. Si en tu correduría nadie va a mandar una campaña ni a montar un aviso automático, cualquiera de las baratas te sale mejor.
Lo que no está dentro: el programa de gestión de pólizas, que sigue siendo el tuyo, los canales de WhatsApp por encima de cinco y lo que cobra Meta por sus conversaciones. Puedes poner tus usuarios y tus contactos en nuestra página de precios.
¿Qué datos hay que llevarse al CRM y cuáles no?
La tentación cuando se monta un CRM en una correduría es volcarlo todo, y sale mal de forma previsible: acabas con dos sitios donde mirar la misma póliza y dos versiones de la verdad. La regla sencilla es que al CRM va lo que sirve para hablar con el cliente y en el programa de cartera se queda lo que sirve para gestionar el contrato.
Al CRM: nombre, teléfono, email, consentimiento de contacto, los ramos que tiene contratados, la fecha de vencimiento de cada uno, la prima aproximada, de dónde vino ese cliente y qué le has ofrecido y rechazó. Con eso puedes captar, renovar y vender cruzado. En el programa de cartera: el número de póliza, los recibos, las coberturas, los partes y la relación con la compañía.
El campo que más se olvida es el penúltimo: qué le ofreciste y te dijo que no, y cuándo. Es lo que convierte la llamada de renovación del año siguiente en una conversación con memoria en vez de en una encuesta.
¿Y el consentimiento?
Una correduría maneja datos de salud, de vehículos y de domicilio, y manda comunicaciones comerciales a su cartera. Eso significa que el CRM tiene que poder guardar cuándo y cómo te dio permiso cada cliente para escribirle, y dejar de escribirle cuando se da de baja, sin que nadie tenga que acordarse de borrarlo de una lista.
Las siete herramientas permiten registrar el consentimiento y gestionar bajas. Donde se diferencian es en si el formulario de tu web, el alta en el CRM y la lista de la campaña son la misma cosa o tres cosas que alguien copia a mano. Cuanto más pegado esté el formulario al CRM, menos agujeros tiene esto.
¿Y la venta cruzada?
Es la prueba de fuego de un CRM en una correduría, y es una pregunta de datos: ¿puedes sacar en diez segundos la lista de clientes que tienen auto y no tienen hogar? Si cada ramo contratado es un campo o una etiqueta en la ficha, sí. Si el ramo está solo dentro del número de póliza en el programa de cartera, no, y seguirás vendiendo cruzado por intuición.
Antes de contratar nada, pide hacer exactamente eso durante la prueba con veinte clientes tuyos. Es un cuarto de hora y se responde solo.
¿Cómo elegir el tuyo?
¿Quién avisa hoy de los vencimientos?
Si la respuesta es una hoja de cálculo que alguien revisa cuando se acuerda, lo que necesitas es automatización por fecha, y eso no está en todos los planes de entrada.
¿Por dónde te piden presupuesto?
Si la mayoría llega por WhatsApp, pon eso por delante del precio. Un CRM donde la conversación no entra en la ficha te deja la mitad del historial en el móvil de una persona.
¿Cuánta gente entra pero no vende?
En una correduría con tramitación y siniestros suele haber más usuarios que comerciales. Ahí el precio por usuario se multiplica y una tarifa por empresa puede salir mejor.
¿Qué CRM es mejor para una correduría de seguros?
Depende de quién avisa hoy de los vencimientos. Si quieres que el aviso de renovación y la venta cruzada salgan solos, necesitas automatización por fecha y campañas dentro. Si solo buscas ordenar los presupuestos pedidos de tres personas, uno básico cumple de sobra.
¿Cuánto cuesta un CRM para una correduría de cinco personas?
Con precios de lista de 2026 y pago anual, entre 35 y 99 € al mes en el plan de entrada: Zoho Bigin 35 €, HubSpot 35 €, Freshsales 45 €, monday CRM 45 €, Pipedrive 70 € y Clientify 99 €. Bitrix24 publica en dólares, desde 49 US$ por empresa.
¿Un CRM sustituye al programa de gestión de pólizas?
No, y ninguno de esta lista lo hace. El programa de cartera guarda la póliza, los recibos, las coberturas y la relación con las compañías. El CRM capta al que pide presupuesto, avisa de la renovación y vende el segundo ramo. Lo normal es tener los dos.
¿Cómo se avisa de la renovación de una póliza desde el CRM?
Guardando la fecha de vencimiento como un campo de la ficha y montando una automatización que se dispare un número de días antes. El CRM crea la tarea para el comercial y, si quieres, manda el email o el mensaje al cliente sin que nadie lo recuerde.
¿Hay CRM gratis para corredores de seguros?
Hay tres planes gratuitos en esta lista: Zoho Bigin para un usuario con 500 registros, las herramientas gratuitas de HubSpot hasta dos usuarios y el plan gratuito de Bitrix24. Para una oficina de cinco personas que además quiere hacer campañas, ninguno llega sin pagar.
¿Se puede hacer venta cruzada de ramos con un CRM?
Sí, siempre que cada ramo contratado sea un campo o una etiqueta de la ficha y no vaya escondido en el número de póliza. Así puedes sacar la lista de quien tiene auto y no tiene hogar, y mandarle una campaña solo a esa gente.
Siguientes pasos
Elige dos, no seis. Métele a cada una veinte clientes reales con su ramo y su fecha de vencimiento, monta el aviso de renovación a sesenta días y pide la lista de quién tiene un solo ramo. La que te dé las dos cosas sin ayuda de nadie es la tuya.
Si quieres ver cómo se hace esto en otros sectores que también viven de la cartera, tenemos la comparativa de CRM para asesorías y despachos y la de CRM para concesionarios.
Prueba el aviso de renovación con tu propia cartera
7 días de prueba de Clientify, sin tarjeta. Mete veinte clientes con su fecha de vencimiento y mira si el aviso sale solo.